Disidencia magisterial acusa doble carga fiscal por pagos de SEP federal y estatal en BCS
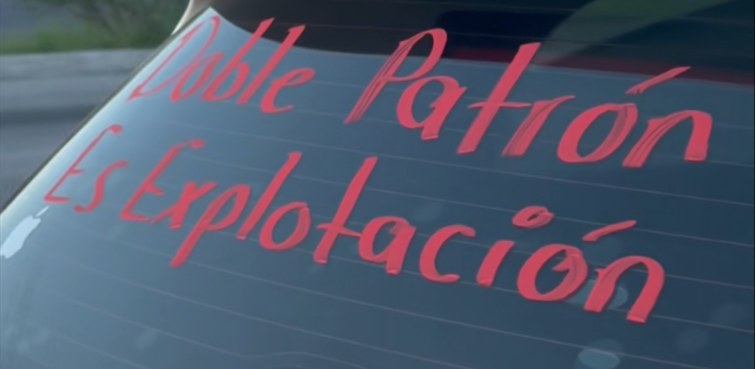 El Movimiento de Bases Magisteriales (MBM) respondió a la titular de la Secretaría de Educación Pública (SEP) en Baja California Sur, Alicia Meza Osuna, luego de que negara la existencia de un doble patrón en el pago a los trabajadores de la educación, al señalar que la separación de nóminas federal y estatal puede generar diferencias en el Impuesto Sobre la Renta (ISR) que deben cubrir los propios empleados.
Recientemente, la funcionaria sostuvo que el incremento en las retenciones del ISR se calcula sobre los ingresos de cada trabajador y rechazó los argumentos de la disidencia magisterial sobre la existencia de un doble patrón.
En respuesta, el MBM explicó que los docentes reciben percepciones de la SEP federal por concepto de nómina y del Gobierno del Estado por la prima quinquenal, por lo que cada dependencia emite su propio Comprobante Fiscal Digital por Internet (CFDI) y calcula las retenciones correspondientes a los pagos que realiza.
Sin embargo, el movimiento señaló que estas retenciones son provisionales y no necesariamente cubren el impuesto que corresponde al total de los ingresos anuales del trabajador.
De acuerdo con su explicación, la Ley del Impuesto Sobre la Renta (ISR) establece que el cálculo anual considera los ingresos acumulables del ejercicio y permite acreditar las retenciones y los pagos provisionales efectuados. Por ello, al sumar los ingresos provenientes de ambas nóminas, el trabajador puede ubicarse en un rango superior de la tarifa progresiva y enfrentar una diferencia de impuesto por pagar.
El MBM sostuvo que esta situación puede traducirse en una carga fiscal inesperada para el personal educativo cuando las retenciones realizadas por separado resultan inferiores al ISR anual determinado.
Como fundamento, citó los artículos 96, 97, 98 y 150 de la Ley del ISR, así como las disposiciones del Servicio de Administración Tributaria (SAT) relativas a la obligación de presentar declaración anual para quienes perciben ingresos salariales de dos o más patrones simultáneamente.
La organización precisó que su cuestionamiento no se limita a la emisión de dos comprobantes de nómina, sino a las consecuencias fiscales que puede tener el cálculo separado de las retenciones frente a la obligación de acumular los ingresos anuales.
Ante este escenario, el Movimiento de Bases Magisteriales exigió a la SEP estatal una explicación técnica y una solución administrativa que evite que la separación de las nóminas federal y estatal se traduzca en diferencias fiscales que deban cubrir los trabajadores de la educación.